
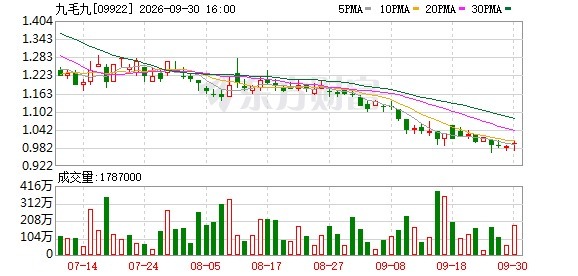
9月17日,“酸菜鱼第一股”九毛九(09922.HK)盘中股价跌至0.99港元/股,最低下探0.985港元/股;25日,九毛九盘中最低涉及0.965港元/股,创历史新低。28日,九毛九开盘价为0.99港元/股。股价与公司名字撞在一皆,成了外交媒体上的一个热梗。
热梗以外,更值得读的是企业发布的中期陈诉。数据表现,企业上半年收入23.91亿元,同比下落13.2%;技巧溢利7824万元,同比增长33.2%。
商业变小了,利润却变大了。九毛九这份账单,奈何读?
消弱之后的基本盘
太二酸菜鱼是这家公司的底盘,此外还有怂暖锅、九毛九西北菜,以及赖美丽、山外面、潮那处等小品牌。
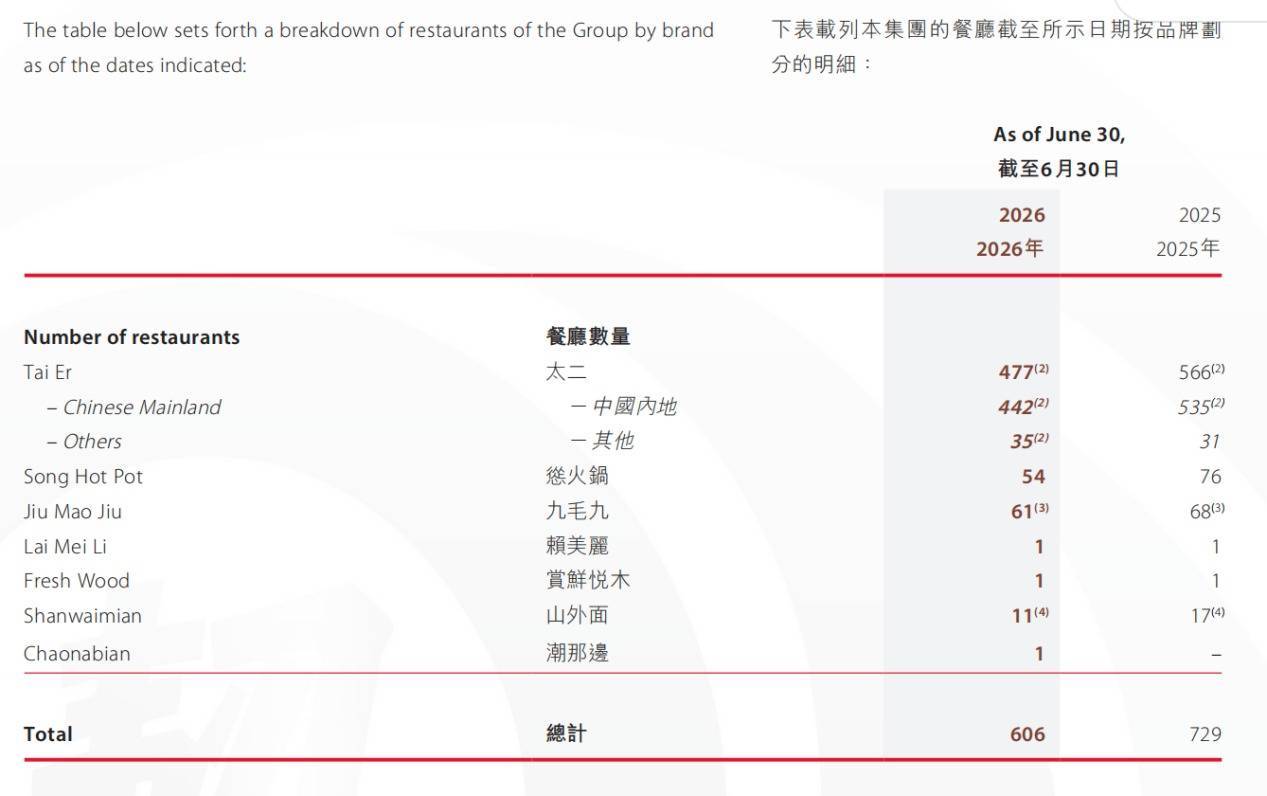
终端6月30日,集团共有606家餐厅(573家自营、33家加盟),一年前是729家,净减少123家,降幅16.9%。
▲来源:企业财报
收入降幅13.2%,与门店降幅大体同步。
利润需要隔断看。技巧利润增多约1950万元,但中枢策动利润(剔除政府扶助、联营损益、减值、其他净收入和所得税)从9814万元降到7911万元,降19.4%,中枢利润率由3.6%降至3.3%。
主业赚得更少,利润是被非中枢神气托起来的:责罚钞票由亏蚀1000万元变为收益1530万元,减值损失从3530万元降至2230万元,联营公司由亏蚀300万元转为盈利500万元。
三项系数带来的改善,是利润增量的两倍多;多出的部分,大部分被中枢利润下滑抵掉,所得税增多630万元又吃掉一块。
门店层面则不同。店铺层面策动利润2.99亿元,降3.8%,但利润率由11.8%升至13.2%。两组数据之间的舛错在总部:未分拨的总部用度1.92亿元,与前年确凿合手平,占收入比重由7.0%升至8.0%。门店在变好,总部莫得随着变小,中枢利润率因此仍鄙人滑。
现款流提供了第三重印证。策动性现款流4.71亿元,增5.4%;扣除租借付款2.35亿元和老本开支1.58亿元后,剩余约7900万元,前年同时为负2850万元。
这个数字与中枢策动利润的7911万元确凿重合,利润与现款两种口径指向归拢个水平:主业每半年赚到的钱,大略在8000万元高下。
钞票欠债表表现钱去了别处。现款及等价物由10.18亿元降到5.88亿元,银行贷款由4.21亿元升至6.29亿元,流动比率从1.56降到1.35。现款并未被烧掉,而是变成了对北好意思暖锅品牌Big Way的投资(现款流出2.76亿元)、回购(0.96亿元)、约1.6亿元货币基金和约1.3亿元三个月以上依期入款净存入。
分业务:一个太二撑起大盘
再看集团旗下的品牌结构。
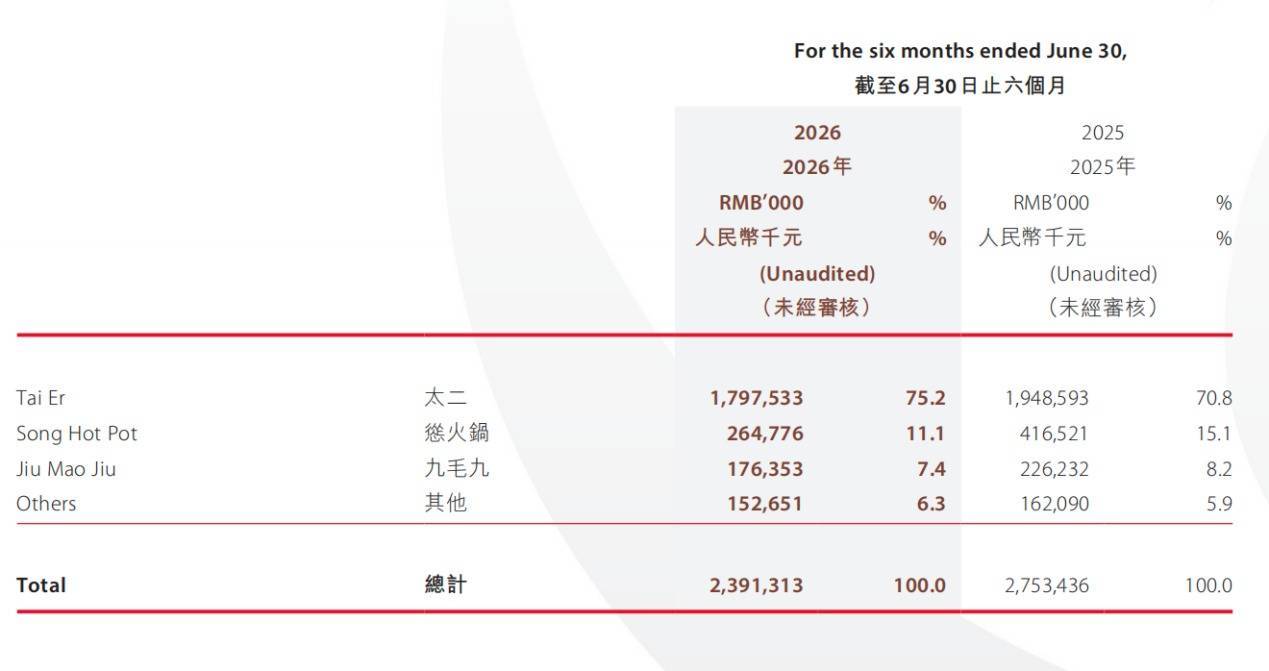
太二收入上半年好意思满营收17.98亿元,降7.8%,占比由70.8%升至75.2%;怂暖锅2.65亿元,降36.4%;九毛九西北菜1.76亿元,降22.0%;其他品牌1.53亿元,降5.8%。要点向太二聚会,既是收缩的恶果,亦然下一步的前提。
▲来源:企业财报
太二的逻辑是“店少了,单店好了”。
自营太二由547家减至454家,减少17.0%,收入只降7.8%,因为同店日均销售增长了7.4%,前年同时是下落18.0%。翻座率由2.2升到2.5,客单价从73元微涨到74元;客单价只涨约1.4%,同店销售却涨7.4%,可见增长主要来自客流而非加价。
顾问层归因于“鲜”步地门店升级和辘集优化,数据里能找到影子:门店利润率由13.4%升至14.9%,占集团门店利润的比重由84.4%升至89.8%。
但有两个细节要属目,其一,全体自营太二翻座率升幅约14%,大于同店日均销售增幅7.4%,差额不错贯通为关闭低效店带来的结构性抬升,属于关店红利,并非全是策动改善(此为计算)。其二,基数偏低:把前年的-18.0%与本年的+7.4%约略连乘,同店日均销售仍比2024年上半年低约12%。这诠释太二在成立,但还莫得回到从前;东说念主工成本占收入比重由30.1%升至31.3%,陈诉称是“鲜”步地下单店用工增多。
怂暖锅是另一种故事。
门店由76家减至54家,同店日均销售降22.9%,翻台率由2.5降到2.0,客单价却从99元涨到106元,加价莫得换来销售,客流在流失。
门店利润率3.5%,利润仅923万元;集团2230万元的物业开荒减值中,2055万元来自这个品牌;其分部欠债5.59亿元(含租借欠债),高于分部钞票3.13亿元。九毛九西北菜同店日均销售降11.8%,好于前年的降19.7%,但门店利润率从12.7%降至10.2%。
干事线不错再考据一次:堂食收入17.42亿元,降17.7%,与门店数降幅基本同步;外卖5.24亿元,增4.9%,占比由18.1%升至21.9%,顾问层归因于平台流量和单东说念主餐。范围的消弱,来自关店而不是单店塌陷,这与太二同店转正、怂暖锅与九毛九同店下滑的品牌分化相互吻合。
接下来的趋势与挑战
顾问层判断,主要品牌大范围主动关店的阶段已基本终端,接下来靠新店型升级、“门店加外销”的供应链、AI哄骗和国外布局回到高质地发展。这些判断在陈诉里有支点,但也有不笃定之处。
第一,关店红利消退。上半年只新开4家,其中太二、九毛九各2家,开店确凿停摆。关店终端后,均值抬升的效应销亡,利润率改善只可靠信得过的同店增长,而太二的低基数也会迟缓用完。
第二,成本刚性。总部用度不随收入下落,告白推行费增18.6%,东说念主工占比高潮,收入若再下落,策动杠杆会反向放大。
第三,品牌聚会。太二占收入75.2%、门店利润89.8%;怂暖锅与九毛九系数收入占比由23.3%降到18.5%,举座功绩越来越取决于单一品牌的同店推崇。
第四,老本配置与国外。上半年一边以4300万好意思元获得Big Way约49%权利(账面3.58亿元,占总钞票6.4%,不并表)、回购5776万股、派息2448万元,一边净增银行借钱2.11亿元;贷款中5.25亿元一年内到期,占83%,联营权利和顾问层保障系数约5.9亿元被质押,前年底为零。
欠债率44.6%,策动现款流也足以隐匿,谈不上紧绷,但融资结构在短期化。国外太二从31家增至35家,客单价却从155元降到149元,境外业务折算差额酿成的其他全面亏蚀达7810万元,前年同时为2980万元。
【结语】
回到起首的问题。商业缩了、利润涨了,两句话都是果真,含义却不同。
门店端的改善极端据因循,太二尤其如斯;但利润增量主要来自非策动神气,中枢利润仍鄙人滑,关店红利也接近尾声。
接下来最该盯的,是太二同店在低基数用完后能否接续为正,怂暖锅与九毛九的同店降幅能否收到个位数,以及总部用度能否随范围下调。至于股价怎么为这些变量订价,只可交给商场。
(著作来源:红星老本局)星空体育(中国)官方网站