
关于激光雷达前装阛阓来说,用“以死相拼,渔翁得利”的俗话来描画当下方位再贴切不外了。一场围绕华为、禾赛、速腾聚创的客户争夺战悄然打响。
与这场 “三国杀” 相伴而行的,则是成本阛阓关于激光雷达的两难抉择:一方面,L3级自动驾驶落地以及东说念主形机器东说念主为代表的具身智能利好预期,进一步驱动阛阓增量;另一方面,前装价钱压力仍处于高位运行,利润终了不信托性加多。
9月16日,车载激光雷达头部玩家—禾赛科技崇敬在香港往复所主板挂牌上市,成为中国首家实现"好意思股+港股"双重IPO上市的激光雷达公司。同期,禾赛科技和速腾聚创两个头部玩家也在港股“碰面”。
这亦然近四年来融资限制最大的中概股回港IPO,绿鞋前融资总和越过41.6亿港元(5.33亿好意思元)。公开辟售部分,该公司仅获取168.65倍逾额认购,这个数字低于2025年上半年港股公开辟售逾额认购平均值(642倍)。
这背后,也突显成本阛阓和投资者关于激光雷达赛说念握续增长后劲的担忧,以及改日阛阓样式,尤其是智能汽车前装阛阓竞争的尖锐化担忧。
值得忽闪的是,畴前三年禾赛科技邻接耗损。2022年至2024年,公司净收入折柳为12.03亿元、18.77亿元、20.77亿元,对应净耗损折柳为3.01亿元、4.76亿元、1.02亿元。
同期,公司客户调和度依然较高。2022年至2024年,禾赛科技来自前五大客户孝敬收入占比折柳为53.1%、67.5%、59.9%;理念念、小米、零跑等头部新势力王人是禾赛的重点客户。
事实上,这次新增港股IPO,一方面,禾赛科技谈判到改日躲闪跨境监管风险,况且更能配合在中国的业务重点;另一方面,亦然但愿获取更高的估值(畴前一年,港股恒生科技指数涨幅越过70%),拓宽融资渠说念。
专诚旨道理的是,在港股招股材料中,禾赛科技这么形容,“由于咱们的ADAS激光雷达居品在中国的出货量握续增长,咱们对好意思国的销售占净收入总和的百分比有所着落。咱们信托,国内业务增长速率将特等好意思国业务,从而减少对好意思国阛阓的依赖,并镌汰靠近的特定贸易风险。”
本年上半年,禾赛激光雷达总请托量547913台,同比增长276.2%,特等2024全年。规矩现在,禾赛已与24家国表里车厂达成量产定点配合,上半年再次斩获9家头部车企的20款车型定点,波及稳重、长城、长安等一线自主品牌。
其中,8月15日,禾赛官宣斩获丰田汽车旗下合伙品牌的激光雷达量产定点。而早在2023年,另一家激光雷达公司—速腾聚创还是与丰田汽车旗下多款车型达成量产定点配合。
现在,两家公司在多个车企客户上均有交叉定点斩获,竞争日趋尖锐化,包括比亚迪、稳重(包括极氪)、红旗、奇瑞、上汽通用等等。同期,新址品按序推出亦然“拼刺刀”。
2025年上半年,速腾聚创来自ADAS激光雷达的收入同比下滑17.9%,销量同比减少6%,下滑主要原因恰是由于“两家主要整车厂客户减少购买,其中一家更是转用了其他供应商居品”。
9月9日,速腾聚创数字化激光雷达标杆居品EMX,面向多家车企客户崇敬开启批量请托。这美艳着全新一代车载数字化激光雷达平台EM平台全线居品,包括EMX、EM4及定制版块,插足限制化量产阶段。
其中,EMX看成“真192线”车载主激光雷达,面向L2级提拔驾驶阛阓;EM4则是现在行业独一可量产的超500线数字化激光雷达,撑握520线至2160线定制,管事于高等别自动驾驶场景。
禾赛科技则是主推车规级800线超远距激光雷达ETX,堪称“全球线数最高+全球测距最远”,三大中枢模块100%沿路自研并自主可控,散伙一直以来依赖入口芯片的瓶颈。
官方音尘,ETX已获取全球顶级车厂外洋量产多个车型的定点,以及国内当先车企新车型定点,瞻望2026年启动批量请托,将加快全球L3级自动驾驶的限制化落地。
此外,本年头,该公司还推出了AT1440,堪称全球最高线数的车规级超高清激光雷达,达到1440线,搭载第四代自研芯片,测距达300米@10%反射率,0.02°的角分辨率。
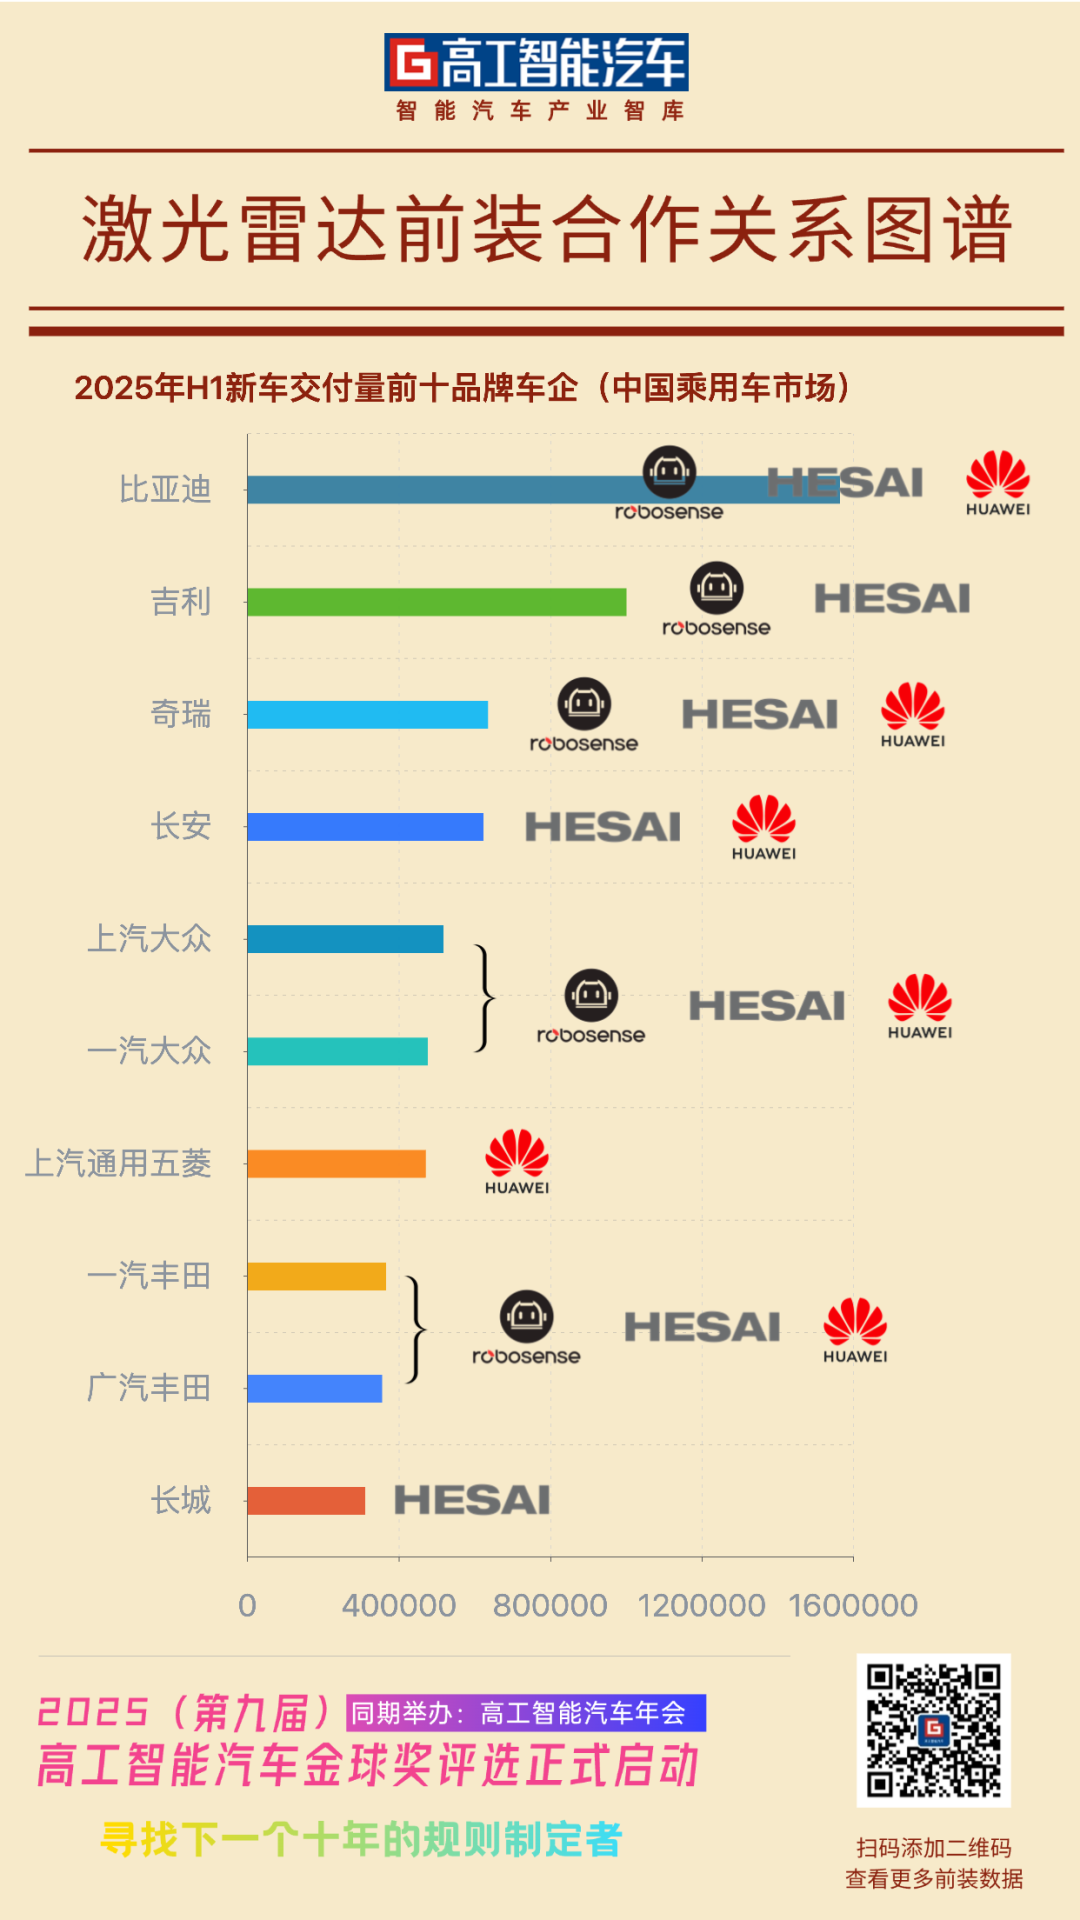
不外,和上述两家公司不同的是,看周详栈智能化处治决策提供商的华为(引望),依靠鸿蒙智行阵营“兜底”出货量的同期,正在不停推广客户疆土。
本周,阛阓传出音尘,华为与广汽丰田的配合将升级为全栈智能化决策,两年内盘算推算三款新车落地,其中2027年推出的两款车型将全量搭载乾崑智驾与鸿蒙座舱。
由于华为与一汽集团也有真切配合(一汽红旗将与华为配合,后者全栈自研处治决策落地于红旗9系列车型,瞻望来岁崇敬上市),改日也不遗弃一汽丰田加入其中。
同期,除了丰田,在另一家头部跨国车企—天下,禾赛、速腾聚创以及华为相同是兵戎再会。现在,华为还是在奥迪品牌旗下车型请托搭载激光雷达的乾崑智驾决策。
此外,谈判到华为与上汽正在联手打造尚界品牌,改日也不遗弃上汽天下与华为的深度配合。而看成上汽的另一个合伙伙伴,上汽通用五菱也还是官宣首款搭载乾崑智驾决策的新车。
而在居品推新方面,华为在率先限制化上车固态盲区激光雷达的基础上,再次推出激光雷达+录像头的交融决策(定名为Limera),基于一镜双模实现两种感知技能的物理级交融。
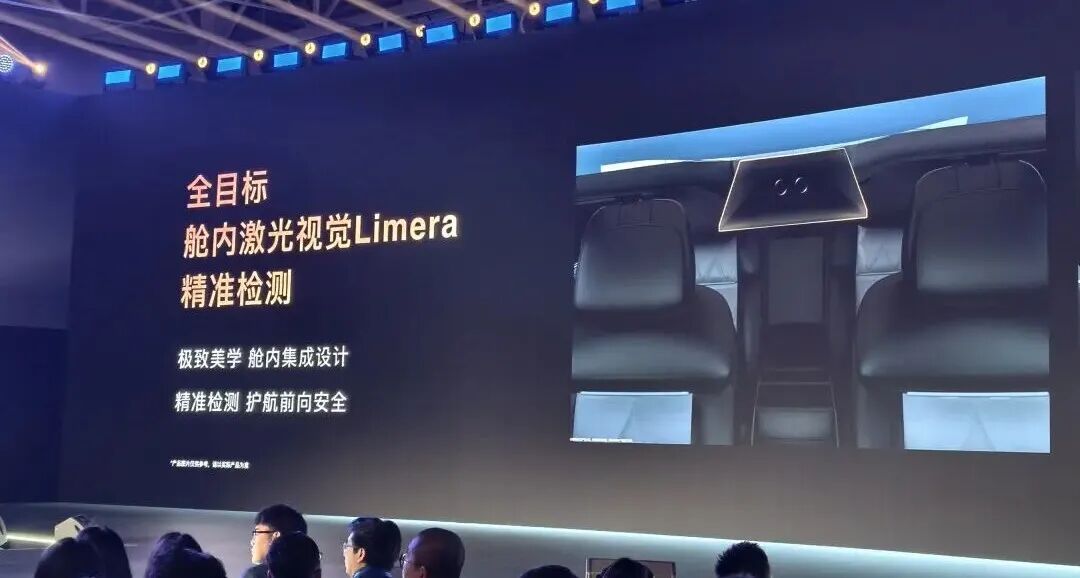
不外,和其他两家公司不同的是,华为更侧重于向下得志中廉价位车型的需求。看成舱内打法决策,Limera对应的是华为乾崑ADS Pro增强版,性能低于192线激光雷达。
专诚旨道理的是,还有一家厂商也在推访佛决策。
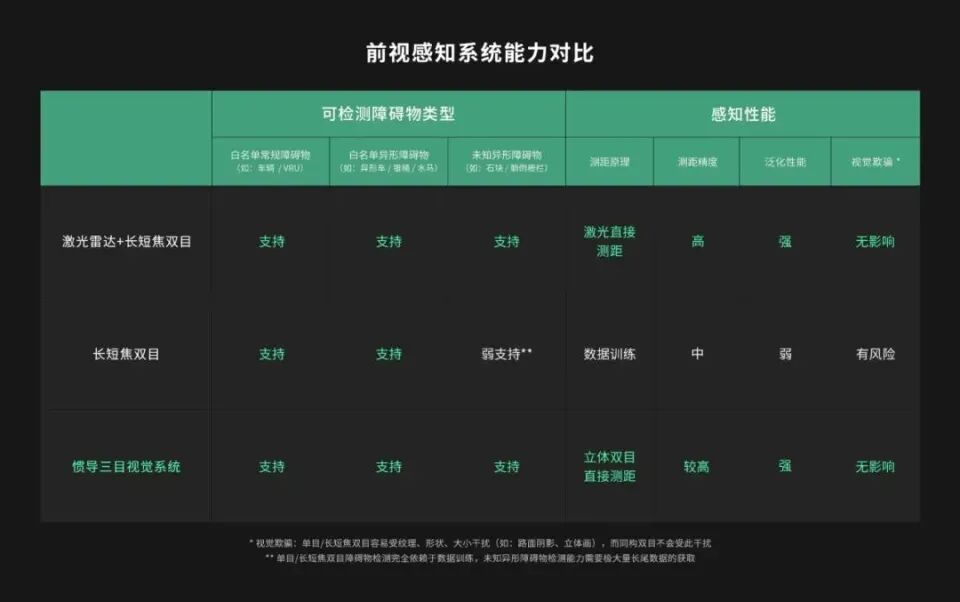
此前,卓驭科技也推出了激光雷达和视觉交融的激目决策(车规级激光+惯导三目一体化,2.0版块进一步擢升了集成度),实现激光雷达原始回波信号和图像的高精度交融。
同期,基于大疆览沃的能力储备(国内最早上车的激光雷达供应商),卓驭科技还推出了访佛华为的“知周”车规级固态补盲激光雷达,处治立体车库夹层等传统感知盲区艰难,擢升提拔停车和变说念场景的安全性。
另一组数据则更能证据激光雷达前装赛说念的样式不决。本年上半年,华为力压禾赛科技,登顶激光雷达前装份额衰老位置。在此之前,速腾聚创和禾赛科技按序坐庄。
此外,本年8月,华为官方告示,乾崑智驾系统搭载量规矩2025年8月7日还是冲破100万辆;同期,华为乾崑智驾还在不停推广客户疆土,致使包括零跑这么的新势力黑马王人被曝出正在洽谈配合。
而华为的握续强势抢单,关于单一激光雷达供应商来说,压力不小。比如,以禾赛科技为例,规矩本年一季度末,来自ADAS前装阛阓的销售收入仍占到合座收入的60%以上。
在港股公开材料中,禾赛科技指出,激光雷达渗入率进一步擢升的三个要道要素是:性能、质料及成本。 其中,ADAS客户对上述三大要道要素均有严格的条目,尤其是对成本的条目。
同期,竞争加重可能导致订价压力及利润率着落,并可能防碍加多居品销售的能力或导致公司失去阛阓份额。「好多客户 (尤其是汽车OEM)对其供应商领有紧要影响力,成本削减格式频频会导致订价下行压力加大。」
此外,禾赛科技也明确指出,业内老牌企业及新插足者之间的竞争日益加重,进一步加重公司靠近的订价压力,况且超出公司预期的订价压力可能会加重。
数据表露,该公司的激光雷达居品平均售价从2022年的每套2000好意思元降至本年一季度的360好意思元(ADAS居品单价更低),主若是ADAS激光雷达的大限制坐蓐及出货量加多所致。
而在产能诈欺率方面,现在,禾赛科技有两个工场(赫兹工场及麦克斯韦全球研发智造中心),前者在本年一季度的诈欺率为46.2%,后者同期为54.1%。此外,赫兹工场扩建的新坐蓐线将于2025年第三季度驱动运营。
在公开材料中,禾赛科技明确示意,“公司改日的收入增长将部分取决于新晋阛阓(如机器东说念主)推广时扩大限制及插足该等阛阓的能力。”同期,“未能在汽车行业除外取得交易奏效,或推崇低于预期,公司的业务、斟酌事迹及财务状态可能受到紧要不利影响。”
但,阛阓竞争还是是无处不在。
该公司也坦言,在ADAS阛阓及机器东说念主阛阓的部分客户已入辖下手开辟或进行收购,并诞生自有的激光雷达或替代传感技能。比如,该公司早期配合的足式/东说念主形机器东说念主头部公司—宇树科技,也还是推出自研的仿生4D激光雷达。
 热文保举
]article_adlist-->

 海量资讯、精确解读,尽在新浪财经APP